宏观经济指标
实时追踪加拿大核心经济数据,深度洞察市场趋势。全方位解析宏观经济表现,为您的商业决策和投资方向提供强有力的量化依据与权威分析参考。
年度 GDP 增长率
基准利率
失业率
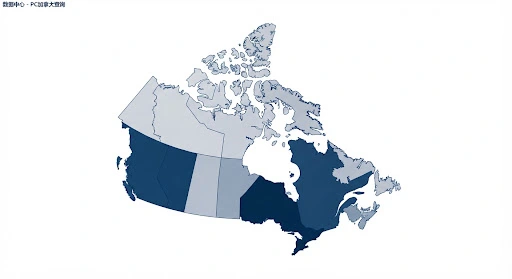
区域数据分布
综合经济数据查询 (Comprehensive Economic Data Search)
| 指标名称 | 最新数值 | 变化幅度 | 发布日期 |
|---|---|---|---|
| 消费者物价指数 (CPI) | 158.4 | +2.9% | 2026-02-20 |
| 全国平均房价 (CAD) | $659,395 | -1.2% | 2026-02-15 |
| 新屋动工量 (年化, Housing Starts) | 223,589 | -10.0% | 2026-02-16 |
| 制造业销售额 (十亿 CAD, Mfg Sales) | $71.5 | -0.6% | 2026-02-14 |
| 消费者信心指数 (Consumer Confidence) | 49.8 | -1.5 pts | 2026-03-05 |
| 零售销售总额 (十亿 CAD) | $66.2 | +0.9% | 2026-02-22 |
| 进出口贸易差额 (十亿 CAD) | +$0.5 | -12.3% | 2026-03-07 |
| 核心通货膨胀率 (Core Inflation) | 2.4% | -0.2% | 2026-02-20 |
| 企业预期调查指数 (BOS) | 45.2 | +2.1 pts | 2026-01-15 |
insights 数据洞察与深度分析 (Data Insights & Analysis)
近期加拿大宏观经济数据显示出温和的增长态势,同时也面临着结构性的挑战与转型。在全球经济波动和国内政策收紧的双重背景下,加拿大经济展现出了相当的韧性。消费者物价指数(CPI)的最新数据显示,尽管核心通胀率仍略高于加拿大央行的目标区间,但整体通胀压力已开始初步显现缓解的迹象。这一趋势在很大程度上得益于能源价格的稳定以及供应链瓶颈的持续改善。然而,服务业通胀尤其是与住房相关的成本依然居高不下,这使得央行在短期内调整货币政策的决策变得更为复杂。年度GDP增长率保持在1.2%的水平,这反映出尽管面临较高利率环境的压力,国内消费和企业投资依然具备一定的支撑力。未来几个季度,随着高利率对实体经济的滞后效应进一步显现,预计经济增速将呈现缓慢放缓趋势,这将持续考验企业部门的盈利能力和家庭部门的资产负债表健康状况。
房地产市场依然是加拿大经济中最为敏感且关键的领域之一。根据最新发布的数据,全国平均房价出现了小幅回调,环比下降1.2%,这表明前期的连续加息举措正在对购房者的负担能力和市场预期产生实质性影响。新屋动工量的显著下滑(年化数据环比减少10.0%)更是直接反映了开发商对未来市场走势的极度谨慎态度。尽管面临这些短期逆风,但从长期来看,加拿大持续强劲的人口增长(主要得益于积极的移民政策)和持续存在的结构性住房短缺,仍将为房地产市场提供坚实的底层支撑底座。此外,基准利率维持在5.00%的高位,不仅深刻影响着抵押贷款市场,也对广泛的固定收益投资和商业贷款成本产生了广泛影响。许多市场顶级分析师预计,除非通胀数据出现超预期的快速大幅回落,否则当前的限制性利率水平可能会维持更长的时间,这要求无论是企业投资者还是普通家庭都需要做好应对长期高息环境的全面财务准备和风险对冲。
劳动力市场的表现则呈现出喜忧参半的复杂局面。5.8%的失业率虽然较前期的历史低点有所上升,但在长期历史维度中仍处于相对健康和稳健的水平。新增就业岗位主要集中在医疗保健、社会援助以及部分高端科技服务业,这深刻反映出加拿大经济结构的持续升级和人口老龄化趋势带来的强大内生需求。然而,零售、建筑和制造业等对利率更为敏感的传统实体行业则面临着越来越大的用工压力和潜在的裁员风险。制造业销售额的近期小幅下滑也印证了全球总体需求放缓对加拿大出口导向型工业的负面冲击作用。展望未来,加拿大经济的持续繁荣将更加依赖于劳动生产率的实质性提升和创新驱动的高附加值产业集群发展。政策制定者需要在遏制通胀和维持经济增长之间寻找精妙的平衡,同时加大对绿色经济、人工智能和关键矿产供应链等未来战略领域的投资布局,以确保加拿大在全球竞争新格局中占据有利位置。广大投资者应密切关注后续公布的各项高频经济数据,特别是消费者信心指数和企业投资意向的变化趋势,以便及时调整资产配置策略,把握市场轮动中的结构性机遇与长期红利。